1️⃣ 10월 산악사고 구조 건수가 올해 들어 가장 많았고, 연간 탐방객의 23.6%가 10~11월에 몰린다.
2️⃣ 하루 500~1,000원대 "원데이 레저보험" 광고 속 "최대 1억 원 보장"은 사망·고도후유장해에만 해당하고, 실제 골절 진단 시 받는 돈은 상품마다 10만~100만 원대로 차이가 크다(매일신문, 2026.10.16).
3️⃣ 골절진단비 같은 정액형 보장은 기존 실손·자녀보험과 중복으로 받을 수 있는 경우가 많지만, 배상책임·실손형 보장은 중복이 제한될 수 있다.
단풍이 절정에 달하면 등산객도 함께 몰린다. 최근 3년간 전국 산악사고 구조 건수는 30,583건, 구조된 인원은 21,466명에 달했는데, 그중 10월 구조 건수(3,792건)가 월별로 가장 많았다(소방청, 2026.10.12 발표). 사고 원인 1위는 실족·추락이고, 조난과 수색까지 합치면 전체의 약 60%를 차지한다. 사고의 절반 이상이 토요일과 일요일에 몰린다는 점도 같은 자료에서 확인된다.
여기에 국립공원공단에 따르면 연간 탐방객의 23.6%가 10~11월 두 달에 집중된다(국립공원공단, 2026.10.13 발표).
주말마다 산에 가는 사람이 늘고, 사고도 같이 늘어나는 시기라는 뜻이다. 등산 일정을 앞두고 "하루짜리 보험 하나 들어둘까" 고민하는 사람이 늘어나는 것도 자연스러운 흐름이다.
광고에서 자주 보이는 "최대 1억 원 보장"이라는 문구는 사실이다. 다만 이 금액이 적용되는 경우는 사망하거나 고도후유장해(신체 기능을 영구적으로 거의 쓸 수 없게 되는 상태)를 입었을 때로 한정된다. 등산 중 가장 흔하게 일어나는 부상인 골절이나 타박상에는 이 금액이 적용되지 않는다.
여러 보험사가 하루 500~1,000원대로 판매하는 원데이 레저보험을 비교해보면, 등산·자전거·낚시 등 종목별로 하루 보험료가 조금씩 다르고, 핀테크 앱을 통해 당일 가입하는 경우가 대부분이다(매일신문, 2026.10.16). 문제는 광고 전면에 걸리는 숫자와, 실제로 많이 발생하는 사고에 적용되는 금액 사이의 간극이다.
여러 상품을 비교해보면 그 간극이 구체적으로 드러난다.
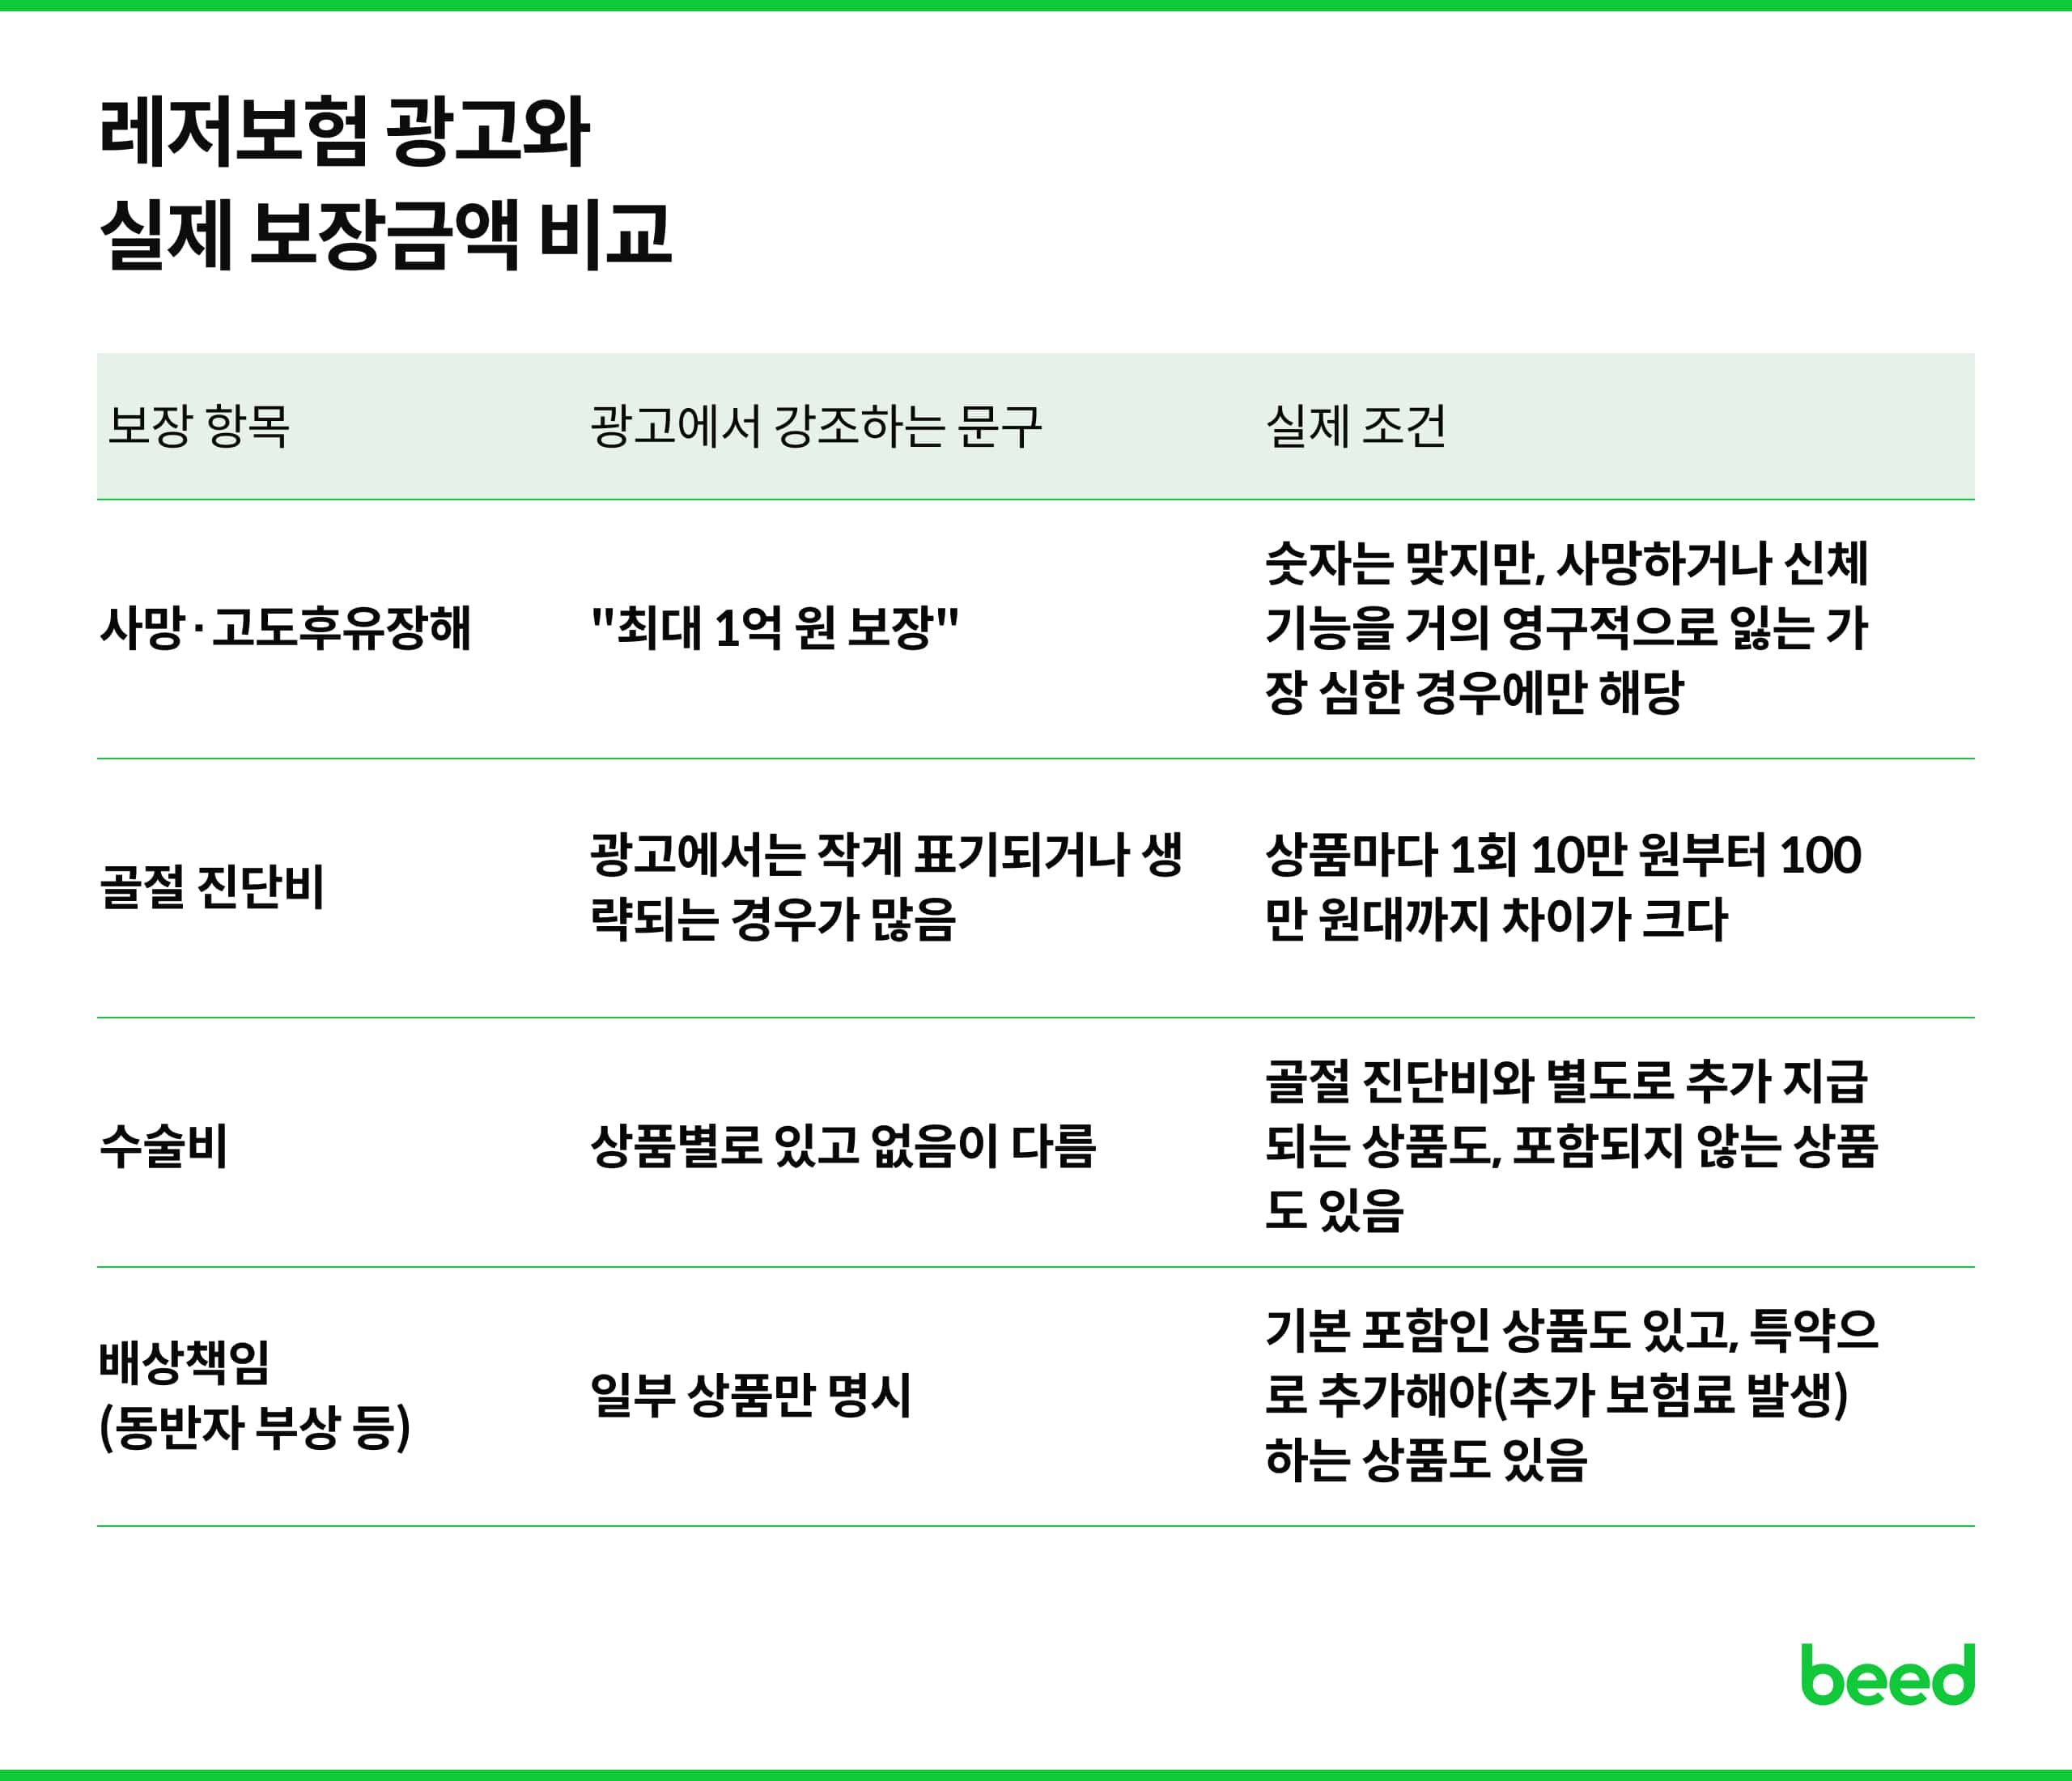
실제로 등산 중 골절로 진단받았을 때 받는 돈은 상품에 따라 10만 원부터 100만 원대까지 10배 가까운 차이가 난다. 광고 전면의 "1억 원"만 보고 가입했다가, 흔한 부상인 골절 앞에서는 생각보다 적은 금액을 받고 당황하는 경우가 생길 수 있는 이유다.
가입 시점도 변수다. 상품에 따라 가입 당일 바로 보장이 시작되지 않고, 일정 시간이 지나야 보장이 개시되는 경우도 있다. 등산 당일 아침에 급하게 가입한다면 이 부분도 확인해볼 필요가 있다.
이미 다양한 미니보험을 종류별로 비교해본 적이 있는데,
→ 스마트폰부터 레저까지, 미니보험 종류별 비교에서 원데이 레저보험이 다른 미니보험과 어떻게 다른지 더 폭넓게 확인할 수 있다.
이미 실손보험이나 자녀보험에 가입해 있다면 "이미 보험이 있는데 또 가입해야 하나" 싶을 수 있다. 답은 보장 종류에 따라 다르다.
골절진단비나 수술비처럼 미리 정해진 금액을 받는 정액형 보장(다친 정도나 진단명에 따라, 실제로 쓴 치료비와 상관없이 정해진 금액이 그대로 나오는 보장)은, 다른 보험에서 치료비를 이미 받았는지와 상관없이 중복으로 받을 수 있는 경우가 많다. 반면 배상책임이나 실제 치료비만큼 받는 실손형 보장(병원비로 실제로 쓴 금액만큼만 돌려받는 보장)은 다른 보험에서 받은 금액과 겹치는 범위 안에서 중복 지급이 제한될 수 있다.
즉, 등산 중 골절로 정액형 특약이 있는 자녀보험이나 상해보험에서 이미 진단비를 받았어도, 원데이 레저보험의 골절 진단비는 별도로 추가 지급받을 수 있는 경우가 많다는 뜻이다. 다만 상품 구조에 따라 다를 수 있어 가입 전 약관을 확인하는 게 안전하다.
→ 정액보상과 비례보상, 뭐가 다른지부터 알아야 한다에서 중복보장 구조를 자세히 다룬 적이 있다.
원데이 레저보험을 가입하기 전에는 아래 항목을 하나씩 확인해두면 좋다.
레저보험뿐 아니라 여행자보험도 마찬가지로, 광고에서 본 보장과 실제로 받는 보장이 다를 수 있다.
→ 여행자보험 가입했는데 왜 보험금을 못 받을까에서 비슷한 사례를 확인할 수 있다.
Q. 원데이 레저보험, 하루만 가입해도 되나?
A. 된다. 등산·자전거·낚시 등 활동 당일만 가입하는 단기 상해보험으로, 대부분 앱으로 당일 가입이 가능하다. 다만 가입 시점부터 바로 보장이 시작되지 않는 상품도 있어 확인이 필요하다.
Q. 골절 진단비, 광고에 나온 "1억 원"만큼 받을 수 있나?
A. 아니다. "최대 1억 원"은 사망이나 고도후유장해에만 적용되는 한도액이다. 실제 골절 진단 시 받는 금액은 상품에 따라 10만~100만 원대로 다르다.
Q. 기존에 가입한 실손보험이나 자녀보험이 있어도 따로 받을 수 있나?
A. 골절진단비 같은 정액형 보장은 중복으로 받을 수 있는 경우가 많다. 반면 배상책임이나 실손형 보장은 다른 보험과 겹치는 범위에서 중복이 제한될 수 있다.
Q. 동반자가 다쳤을 때도 보장되나?
A. 상품에 따라 다르다. 배상책임이 기본 포함된 상품도 있고, 별도 특약으로 추가해야 하는 상품도 있어 가입 전 확인이 필요하다.