1️⃣ 회전근개 파열 수술은 실손 외에 수술비 특약도 청구할 수 있다.
2️⃣ 상해인지 질병인지에 따라 받을 수 있는 보험금이 달라질 수 있다.
3️⃣ 수술 후 어깨 움직임이 제한되면 후유장해 보험금도 확인해볼 만하다.
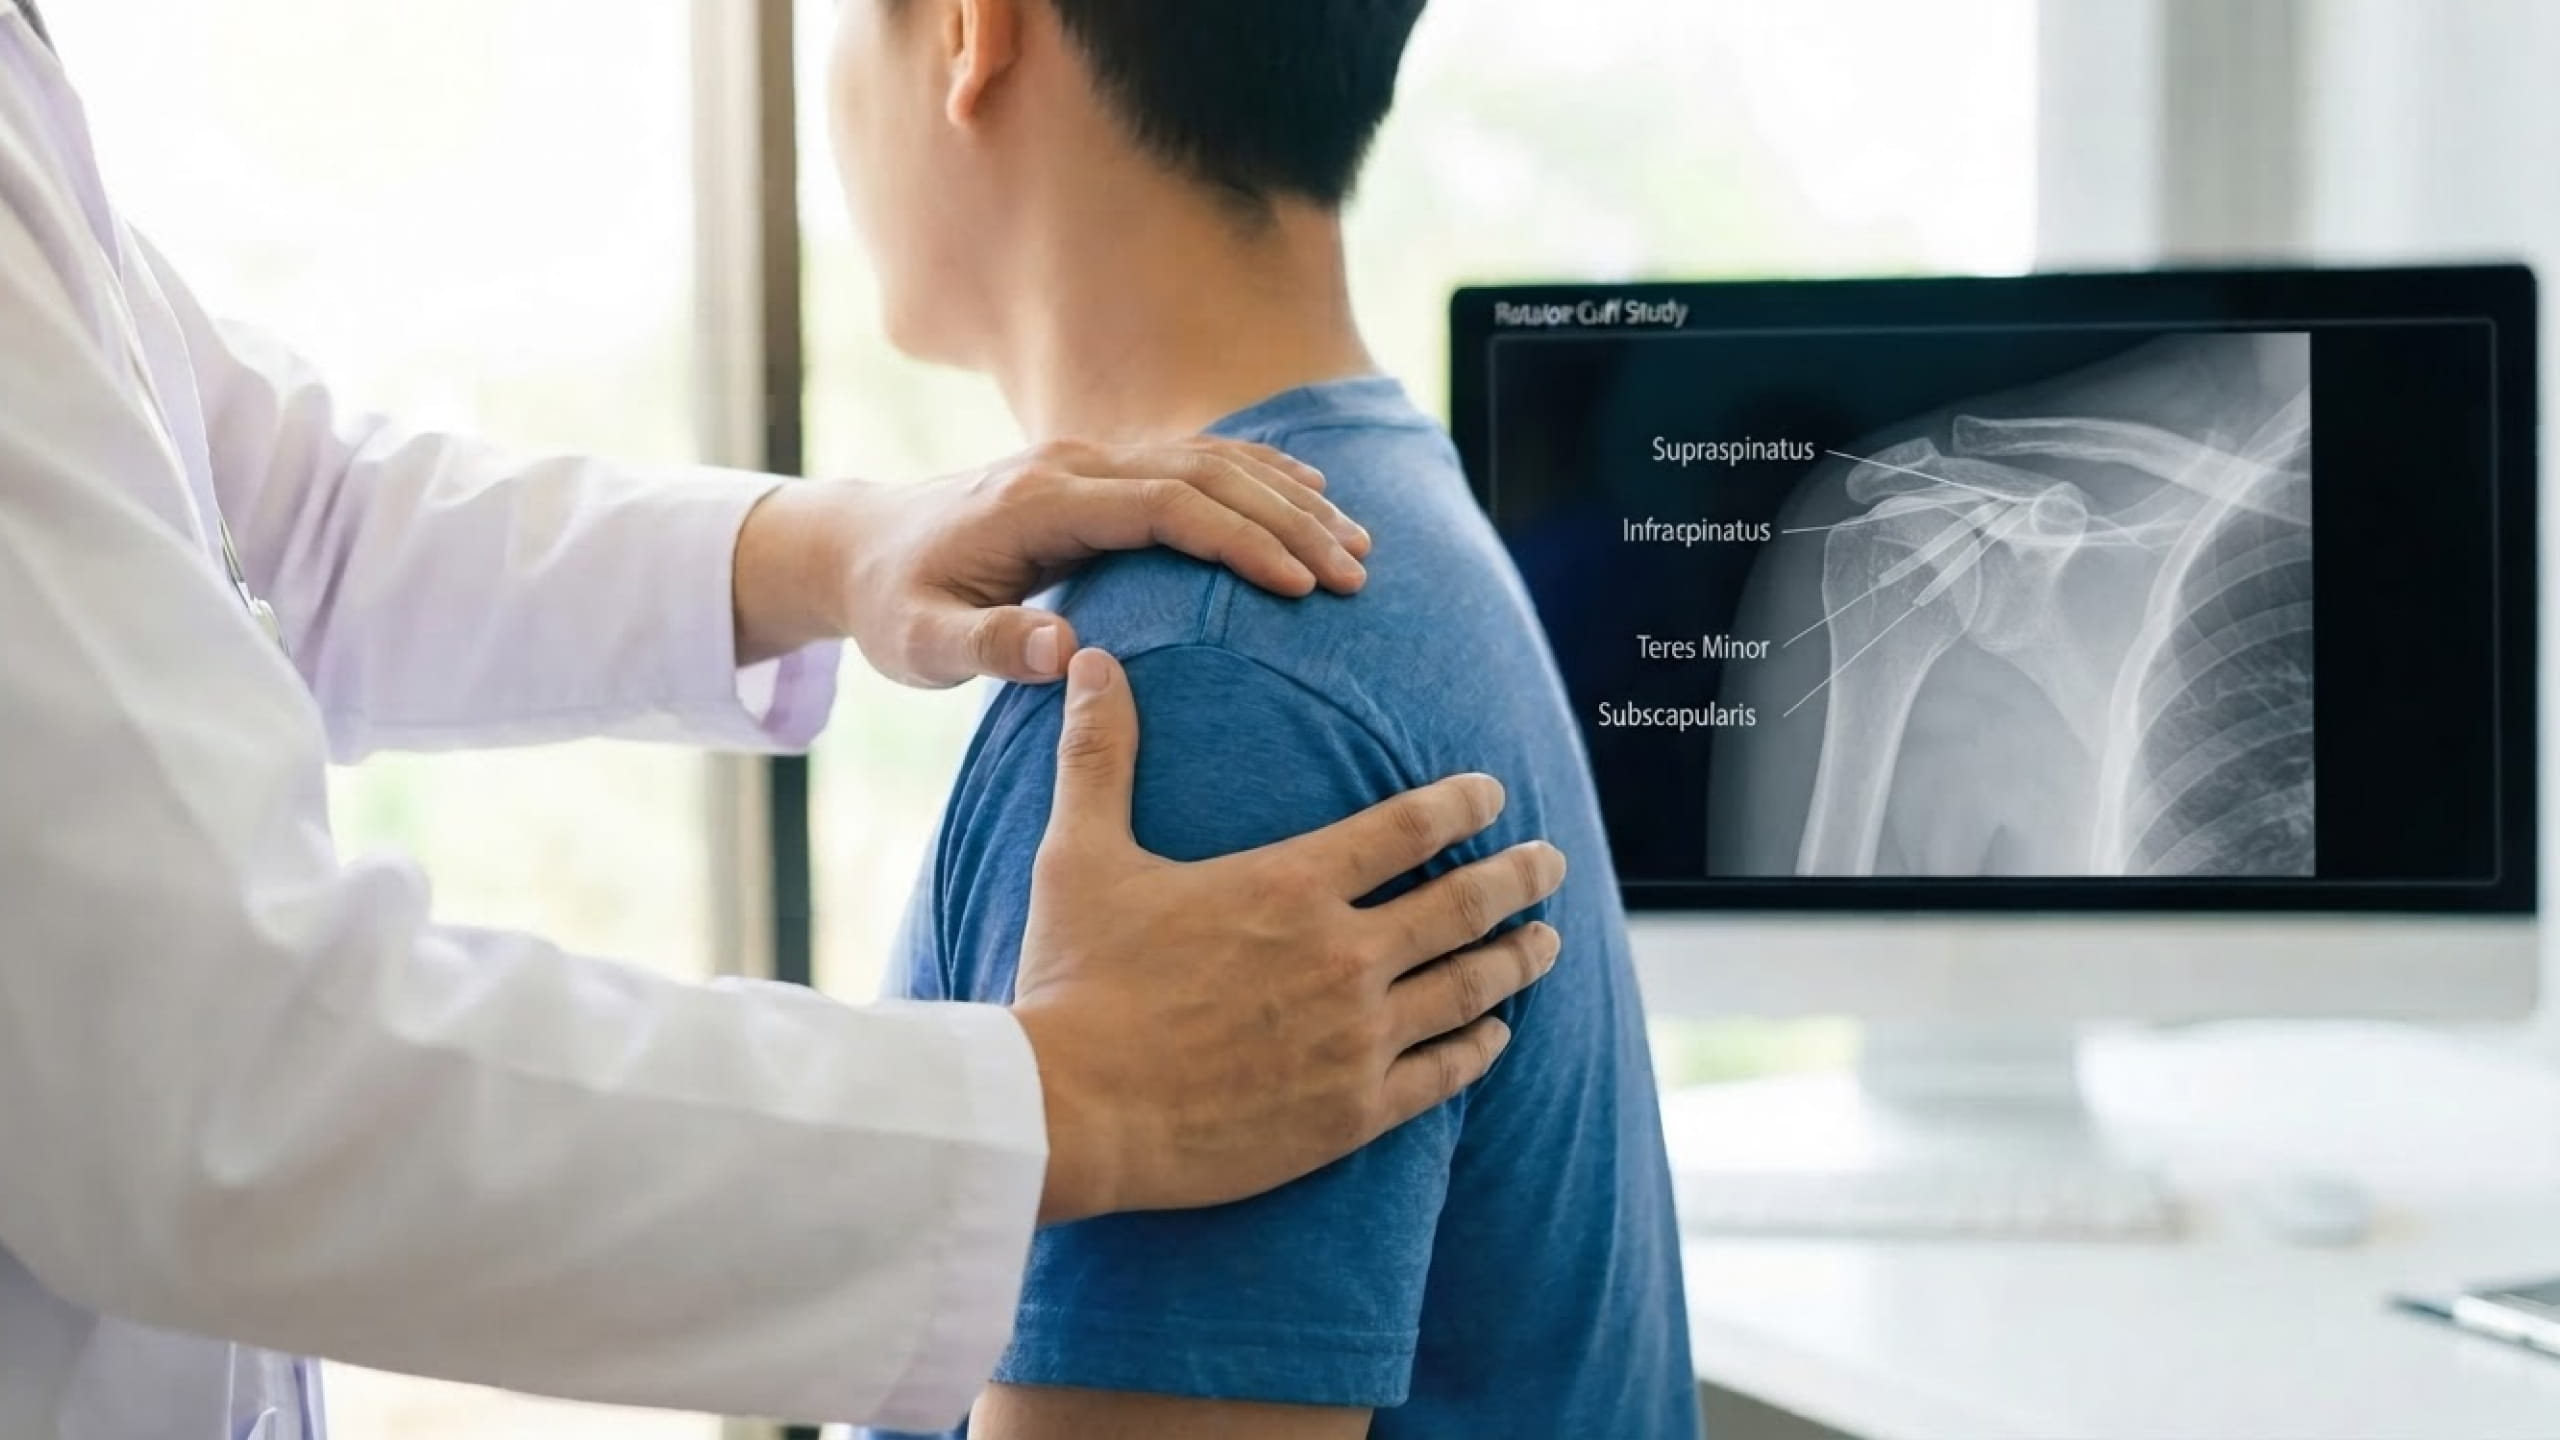
어깨가 쑤시고 팔이 잘 안 올라가면 다들 오십견부터 떠올린다. 나이 먹으면 한 번은 온다니까 파스 붙이고 버티는 거다. 그런데 40대를 넘기면 어깨 힘줄 자체가 약해져서, 크게 무리한 일이 없어도 힘줄이 상하는 경우가 생긴다. 이게 회전근개 파열이다.
52세 A씨도 몇 달을 오십견이려니 하고 참았다. 통증이 갈수록 심해져 병원에 갔더니 어깨 힘줄이 꽤 넓게 찢어져 있었고, 결국 관절경(작은 구멍으로 카메라를 넣어 하는 수술)으로 봉합 수술까지 받았다.
둘은 이름만 비슷하지 다른 병이다. 오십견은 어깨 관절을 감싼 주머니가 굳는 거라 시간이 지나면 풀리기도 한다. 회전근개 파열은 찢어진 힘줄이 저절로 붙기 어렵고, 놔두면 찢어진 범위가 넓어질 수 있다. 참고 버틴 만큼 치료가 커질 수 있다는 얘기다.
구분하는 단서도 있긴 하다. 남이 팔을 받쳐 올려줄 때 끝까지 올라가고 특정 각도에서만 유독 아프면 회전근개 쪽을 의심해볼 수 있다. 남이 들어줘도 안 올라가고 어느 방향으로 움직여도 아프면 오십견 쪽이다. 어디까지나 참고고, 정확한 건 초음파나 MRI로 봐야 안다.
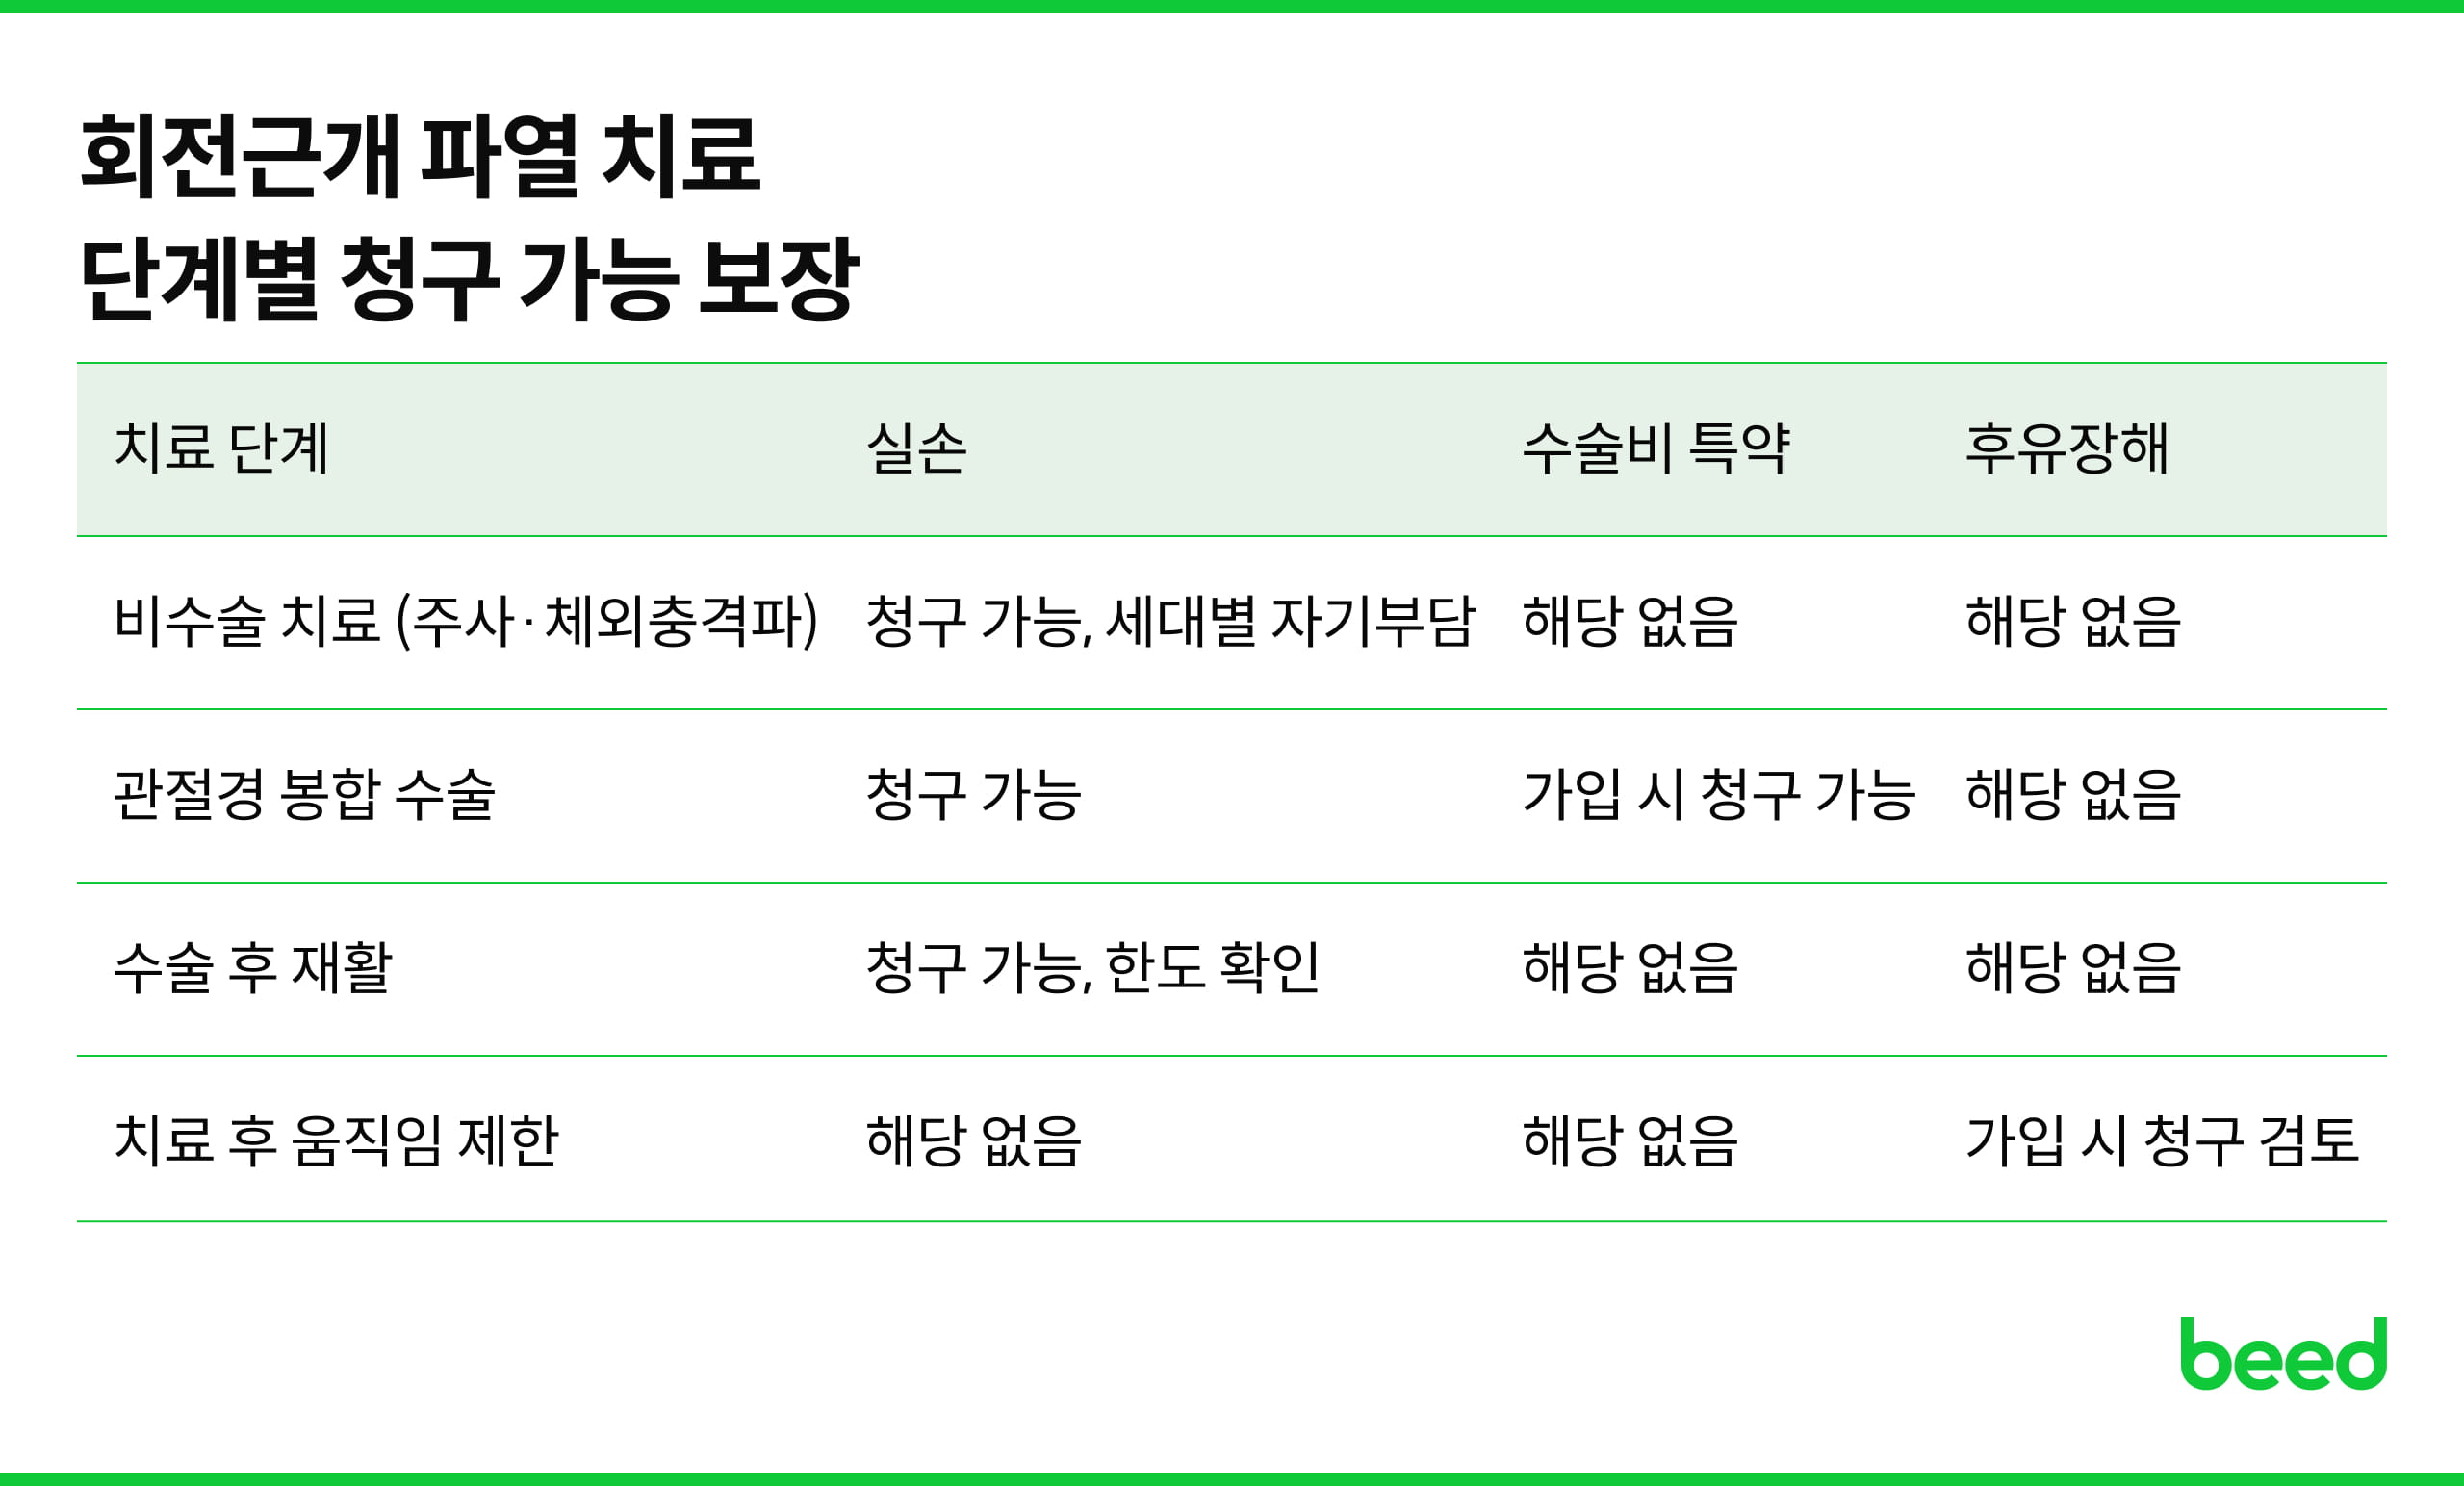
치료는 찢어진 정도를 보고 정한다. 부분적으로 찢어졌으면 주사, 체외충격파, 재활 같은 비수술 치료부터 한다. 많이 찢어졌거나 비수술로 나아지지 않으면 봉합 수술을 한다. 그리고 비수술이냐 수술이냐에 따라 보험에서 받을 수 있는 것도 달라진다.
비수술이든 수술이든 실손은 실제 쓴 병원비를 기준으로 청구할 수 있다. 재밌는 건 봉합 수술 자체는 건강보험이 적용되는 급여 항목(나라가 일부를 내주는 항목)인 경우가 많다는 점이다. 그래서 생각보다 내 돈이 덜 나가기도 한다. 부담은 오히려 수술 뒤에 온다. 굳은 어깨를 푸느라 도수치료나 체외충격파 같은 비급여(내가 전액 내는 항목) 재활이 몇 달씩 이어진다. 실손 세대에 따라 자기부담률과 횟수 한도가 달라서, 여기서 돈이 예상보다 더 나가기 쉽다.
A씨가 놓친 건 따로 있었다. 수술비 특약이다. 실손이 쓴 돈을 돌려주는 보험이라면, 수술비 특약은 정해진 수술을 받으면 약속된 금액이 나오는 보장이다. 계산 방식이 다르니 실손과 따로 받을 수 있다. A씨는 이 특약이 없어서 실손으로 병원비만 돌려받고 끝났다.
대표적인 게 수술 난이도에 따라 1~5종으로 나눠 금액을 주는 종수술비다. 관절경 봉합술이 몇 종에 해당하는지는 상품 분류표마다 다를 수 있어서 내 약관을 봐야 안다. 실손 말고 암보험이나 운전자보험에 붙어 있는 경우도 많다. 이름에 수술이 들어간 특약은 하나도 빼지 말고 꺼내보는 게 좋다.
그 특약이 상해용인지 질병용인지도 같이 봐야 한다. 보험에서 상해는 갑작스럽고 우연한 사고로 다친 걸 말한다. 그런데 회전근개 파열은 힘줄이 오래 닳아서 생긴 퇴행성으로 보는 경우가 많다. 그러면 질병으로 분류돼서 상해수술비만 있을 땐 해당이 안 될 수 있다. 넘어져서 다쳤더라도 원래 힘줄이 닳아 있었다면, 사고가 영향을 준 비율(기여도)만큼만 인정되기도 한다.
실제 보장 여부는 가입한 상품의 약관에 따라 달라질 수 있다.
담석이나 맹장 수술은 낫고 나면 그걸로 끝이다. 어깨는 좀 다르다. 수술이 잘 돼도 예전만큼 팔이 안 올라가거나 움직임이 불편하게 남는 경우가 있다. 이렇게 치료가 끝나도 기능이 다 돌아오지 않는 걸 후유장해라고 한다. 관련 보장이 있으면 따로 보험금을 청구해볼 수 있다.
어깨는 움직일 수 있는 범위가 정상보다 얼마나 줄었는지로 장해를 본다. 재활하는 동안엔 상태가 계속 바뀌니까, 보통 치료가 끝나고 더 나아지지 않을 때 장해 진단을 받는다. 여기서도 상해냐 질병이냐가 다시 따라붙는다. 질병후유장해는 일정 수준 이상 장해가 남아야 지급하도록 기준이 높게 잡힌 상품이 많다. 그래서 퇴행성으로 판단되면 받기가 쉽지 않을 수 있다.
증권을 열어봤는데 수술비나 후유장해가 비어 있으면 새로 알아보게 된다. 다만 어깨 치료 이력이 생기면 어깨를 일정 기간 보장에서 빼는 부위 부담보 조건이 붙을 수 있다. 건강상태 및 진료·검사 이력 등에 따라 보험 가입 가능 여부와 인수조건이 달라질 수 있으므로 필요한 보장을 미리 점검할 필요가 있다.
Q. 회전근개 파열 수술을 하면 실손과 수술비 특약을 같이 받을 수 있나?
A. 가능한 경우가 많다. 실손은 쓴 병원비를 돌려받고 수술비 특약은 정해진 금액이 나오는 구조라 따로 청구할 수 있다. 다만 해당 수술이 약관상 지급 대상인지 확인이 필요하다.
Q. 퇴행성 회전근개 파열이면 상해보험에서는 못 받나?
A. 퇴행성으로 판단되면 질병으로 분류돼 상해 보장에서는 지급되지 않을 수 있다. 사고가 있었더라도 기존 퇴행성 변화가 함께 있으면 일부만 인정되는 경우가 있다.
Q. 회전근개 수술 후 후유장해는 언제 청구하나?
A. 치료가 끝나고 더 나아지지 않는 상태가 됐을 때 장해 진단을 받아 청구하는 구조다. 판정 시기와 기준은 약관마다 정해져 있어 먼저 확인해보는 게 좋다.
Q. 오십견으로 치료받다가 회전근개 파열로 진단명이 바뀌면 어떻게 되나?
A. 실손은 실제 받은 치료 내용을 기준으로 청구할 수 있다. 수술비나 후유장해처럼 진단명과 수술명이 기준이 되는 보장은 최종 진단서와 수술확인서를 기준으로 판단되는 경우가 많다.
어깨 수술은 병원 문 나선다고 끝나지 않는다. 재활은 길고, 회복한 뒤에도 불편이 남을 수 있다. 같은 수술을 받아도 내 보험에 뭐가 어떤 기준으로 들어 있느냐에 따라 손에 쥐는 돈이 달라질 수 있는 이유다. 수술비 특약과 후유장해, 이 두 가지가 있는지만 봐도 놓치는 걸 줄일 수 있다.
내 보장, 빠진 건 없는지 바로 확인해 보자.