1️⃣ 만 1~9세 언어발달지연 진료 건수가 10년 새(2016→2025) 약 4배(309.6%) 늘었다.
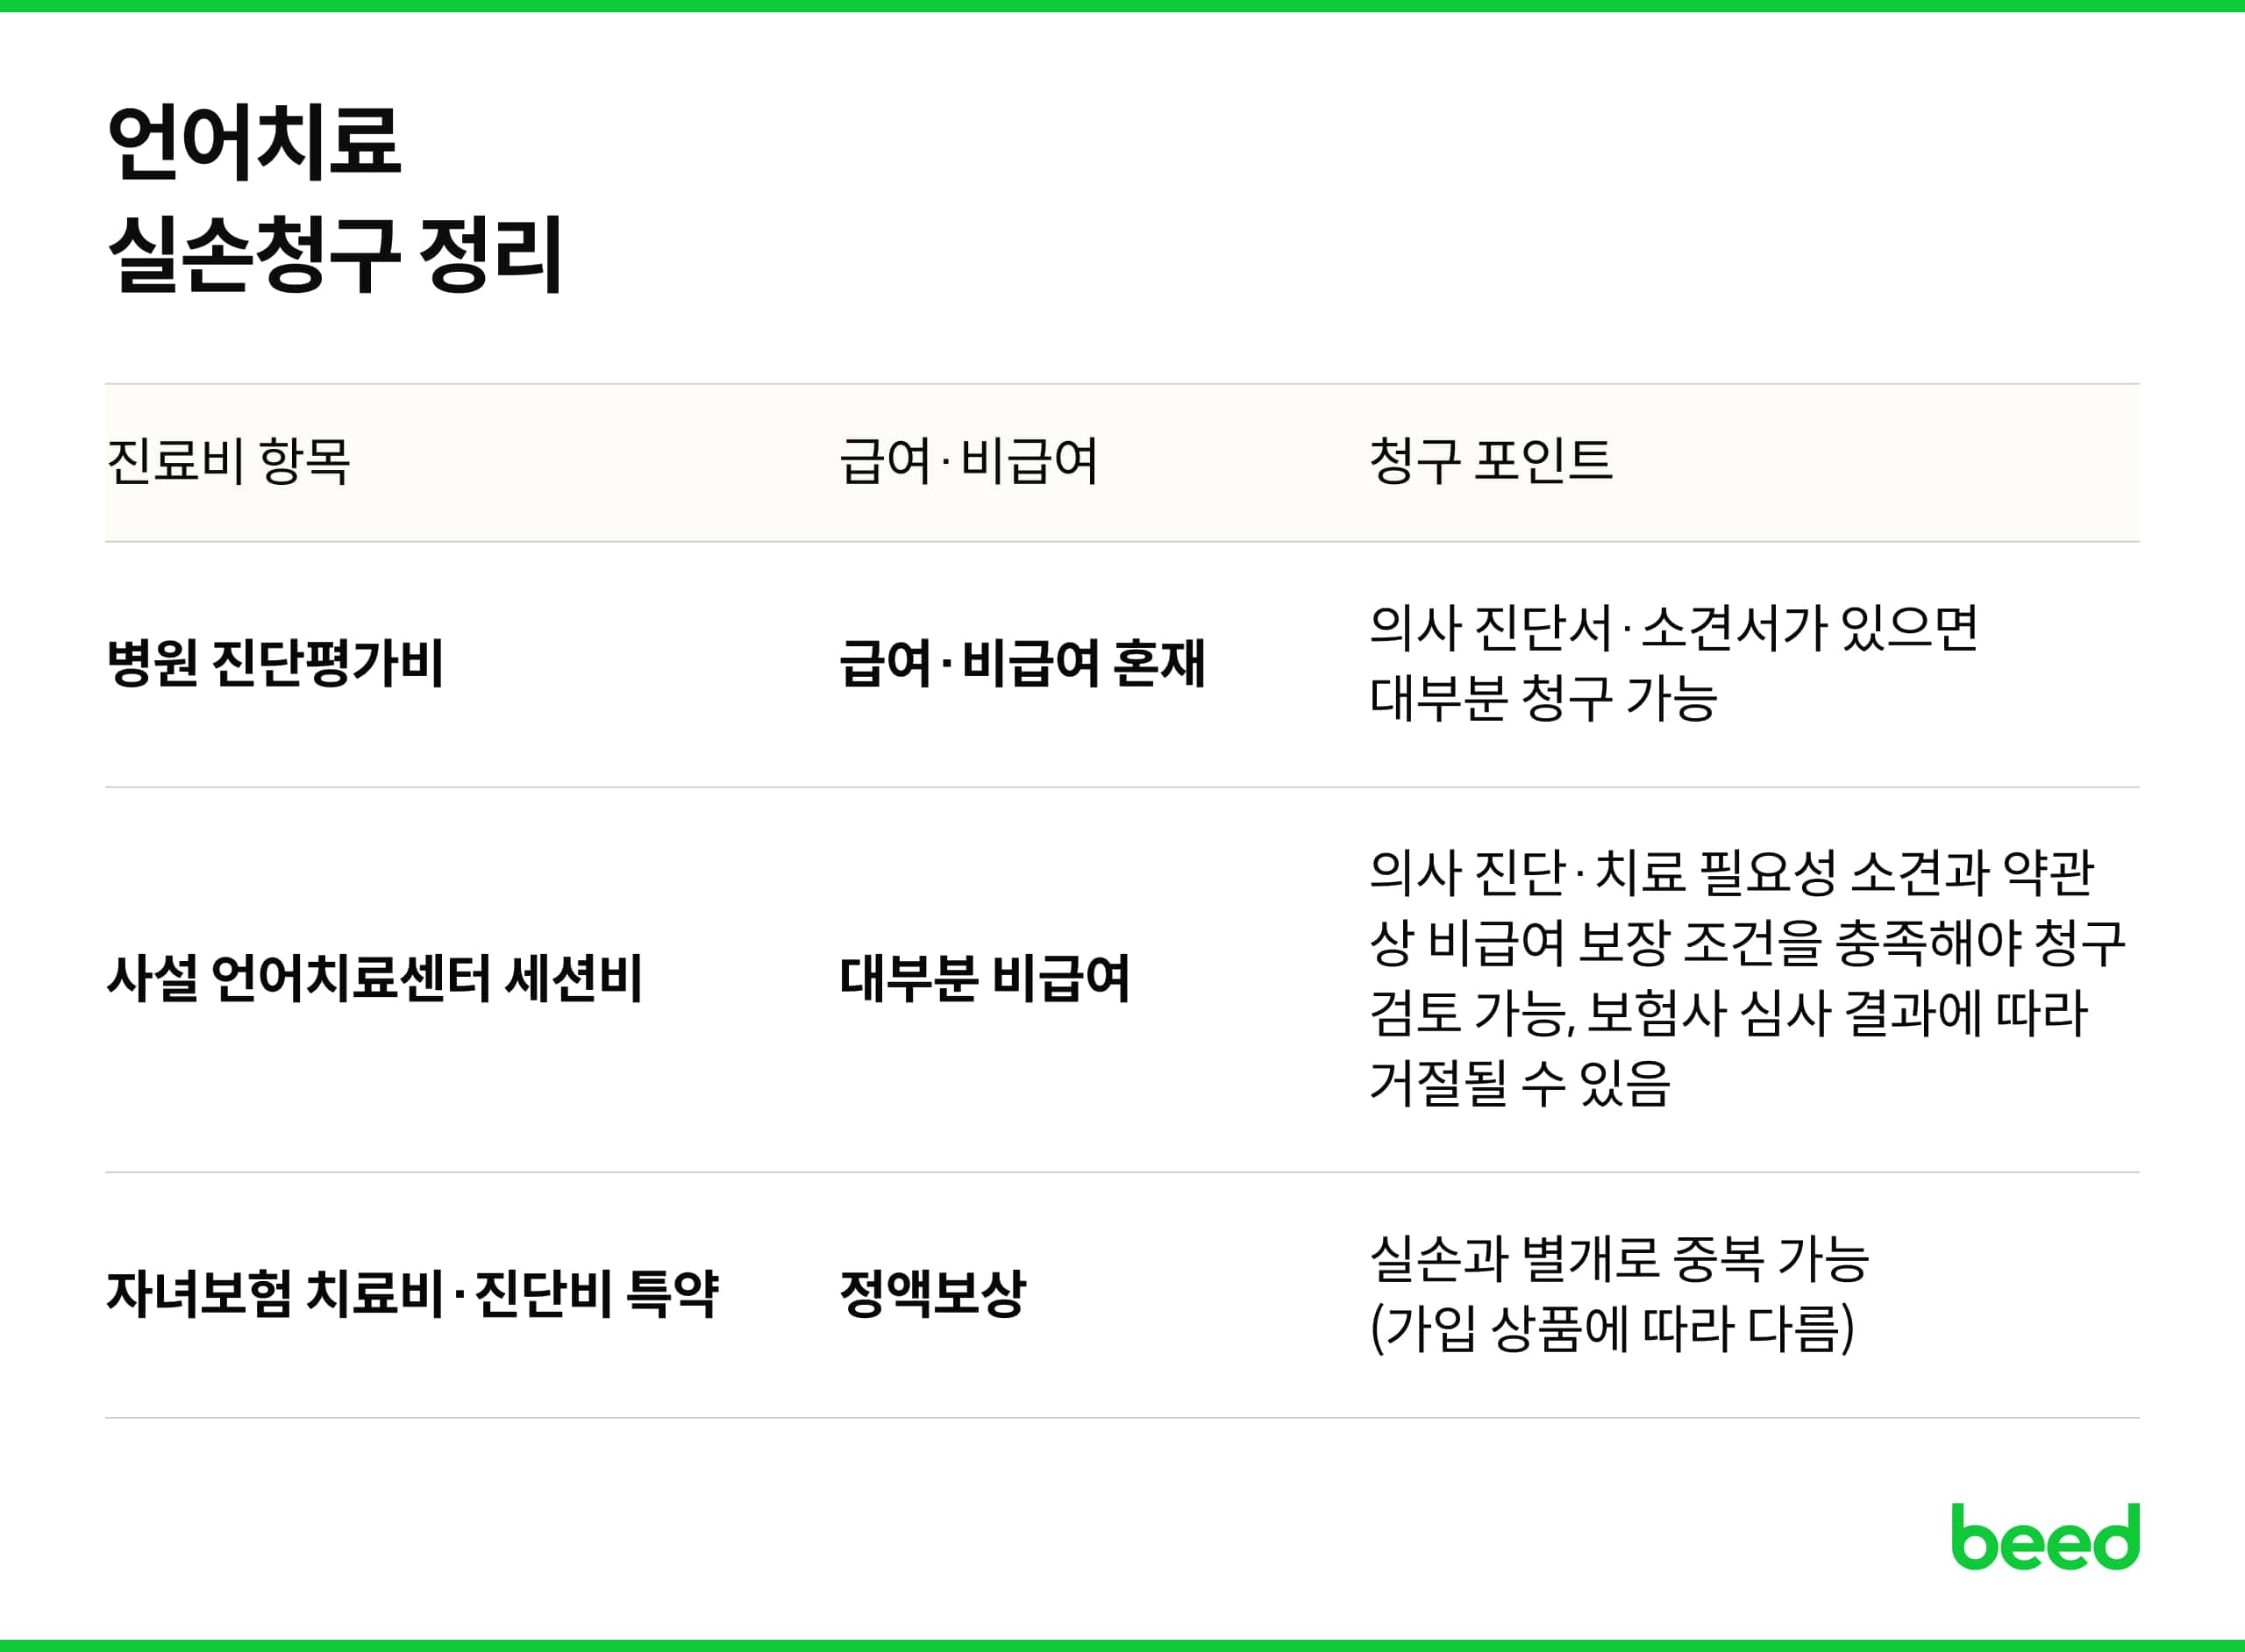
2️⃣ 언어치료는 대부분 비급여라 실손 청구가 까다롭지만, 의사의 진단과 치료 필요성 소견이 있으면 청구를 검토할 수 있으며, 지급 여부는 가입 실손의 약관과 보험사 심사에 따라 달라진다.
3️⃣ 실손만으로 부족하다면 자녀보험에 치료비·진단비 특약이 있는지부터 확인하면 추가로 받을 수 있다.
"우리 아이도 말이 늦은 건가" 걱정하는 부모가 요즘 부쩍 많아졌다. 건강보험심사평가원 청구자료를 분석한 결과, 만 1~9세 언어발달지연 진료 환자 수는 2016년 19,031명에서 2025년 25,468명으로 33.8% 늘었고, 같은 기간 진료 청구 건수는 79,590건에서 325,996건으로 309.6%, 약 4배 늘었다(건강보험심사평가원 청구자료 분석, SBS Biz, 2026.10.08 보도).
환자 1명당 연간 진료 청구 건수도 4.62건에서 11.24건으로 늘었는데, 연령별로는 진료 건수는 만 3~5세에서 크게 늘었고 환자 수는 만 7~9세에서 상대적으로 높은 증가율을 보였다.
환자 수보다 진료 건수가 훨씬 더 늘었다는 건, 한 아이가 치료를 더 자주·꾸준히 받는 경우가 많아졌다는 뜻이다. 그만큼 "이 치료비, 실손으로 얼마나 돌려받을 수 있을까"가 궁금해지는 부모가 늘어날 수밖에 없는 시점이다.
사설 언어치료센터에서 받는 치료는 대부분 비급여여서 전액 본인부담인 경우가 많다. 반면 병원에서 시행하는 언어재활치료는 건강보험 급여로 처리되는 경우도 있어, 기관과 진료 형태에 따라 비용 부담이 달라진다. 비급여라고 해서 실손 청구가 안 되는 건 아니지만, 조건이 있다.
핵심은 "질병 치료 목적"이 인정되느냐다. 소아정신과나 재활의학과 등에서 언어발달지연, 조음장애(또래보다 발음이 부정확하거나 특정 음을 제대로 내지 못하는 증상) 같 같은 진단을 받고 치료가 필요하다는 의사 소견이 있다면 실손 청구 대상이 된다.
반면 특별한 진단 없이 "혹시 몰라서" 미리 받는 예방적 성격의 언어 수업은 질병 치료로 보기 어려워 청구가 거절될 수 있다. 검사비와 치료비는 또 다른 문제라서, 검사 단계에서 무엇이 되고 안 되는지는 → 아이 ADHD 검사비 수십만 원, 실손은 왜 안 될까? 치료비 청구법과 보험 챙길 시점에서 더 자세히 다뤘다.
병원에서 진단서나 소견서를 받아뒀는지, 치료가 그 진단에 따른 것인지가 실손 청구 여부를 가르는 가장 큰 기준이라는 점을 기억해두면 좋다.
5세 자녀를 둔 A씨는 아이가 또래보다 말이 늦다고 느껴 소아정신과를 찾았다. 언어발달지연 진단을 받았고, 의사의 소견에 따라 민간 언어치료센터에서 주 2회 언어치료를 받기 시작했다.
한 달 진료비를 보면, 병원 진단평가비가 10만 원, 언어치료센터 세션비가 회당 6만 원씩 월 8회로 48만 원이 나와 총 58만 원이 들었다. A씨가 가입한 실손보험은 4세대로, 비급여 항목은 30%를 본인이 부담하는 구조였다.
진단서와 치료 필요성 소견이 있었다는 전제에서는 세션비도 치료 목적으로 인정될 수 있다. 예를 들어 4세대 실손의 비급여 보장률이 70%라면, 48만 원 세션비 중 약 33.6만 원이 환급될 수 있다. 다만 이는 사설 센터 비용이 약관상 인정된 경우의 예시이며, 실제 지급 여부와 금액은 보험사 심사에 따라 달라진다.
실손만으로 매달 치료비 전액을 감당하긴 어려웠는데, 여기서 끝낼 필요는 없다. 독감 때처럼 자녀보험에 치료비나 진단비 특약이 들어 있다면 실손과 별도로 추가로 받을 수 있는 구조는 똑같이 적용된다. → 독감 실손만 청구하면 끝? 자녀보험 특약까지 챙겨야 하는 이유에서 실손과 특약을 함께 챙기는 구조를 짚어본 적이 있다.
진단 시점과 치료 기관, 세대에 따라 실제로 돌려받는 금액은 사람마다 다를 수 있다.
언어치료비를 청구할 때는 아래 서류를 기본으로 준비해두면 처리가 빠르다.
보험사마다 요구하는 서류가 조금씩 다를 수 있어, 청구 전 보험사 안내를 한 번 더 확인하는 것을 권장한다.
Q. 언어치료, 실손 청구가 되나?
A. 청구는 가능하다. 다만 의사의 진단과 치료 필요성 소견이 있어도 지급이 보장되는 것은 아니며, 가입 상품의 약관과 보험사 심사에 따라 달라진다. 특히 사설 센터 비용은 추가 서류나 거절 가능성이 있으니, 치료 시작 전 보험사에 확인하는 것이 좋다.
Q. 치료센터마다 비용이 다른데 전부 청구되나?
A. 비급여라서 기관마다 가격이 다르고, 가입한 실손 세대의 본인부담 비율에 따라 실제 환급액도 달라진다.
Q. 자녀보험 특약으로도 받을 수 있나?
A. 치료비나 진단비 특약이 있다면 실손과 별도로 받을 수 있다. 특약 가입 여부와 조건은 상품마다 다르니 약관 확인이 필요하다.
Q. 청구했는데 거절되는 경우는 어떤 경우인가?
A. 진단서 없이 치료센터 영수증만 제출하거나, 치료 목적이 불분명할 때 보험사가 추가 확인을 요청하거나 거절할 수 있다. 진단서와 치료 계획서를 미리 갖춰두면 처리 속도를 줄일 수 있다.