1️⃣ 뇌·심장 급성기 치료는 건강보험이 되지만 재활·간병·수입 공백은 본인 부담이다.
2️⃣ 진단비는 병원비보다 일 못 하는 회복기 생활비로 봐야 적정 금액이 보인다.
3️⃣ 경증이면 진단비 있어도 안 나온다. 약관 지급 기준을 미리 봐둬야 한다.
뇌졸중은 예고 없이 온다. 수술이 잘 됐다는 말에 한시름 놓지만, 그게 끝이 아니라는 걸 퇴원하고 나서야 실감하는 경우가 많다. 후유증으로 편마비가 오면 재활이 시작되고, 그 재활이 몇 달이 아니라 몇 년이 되기도 한다.
A씨(가명, 48세)는 뇌졸중 수술 후 오른쪽 편마비로 재활 중이다. 자영업이라 본인이 나가지 못하면 수입이 바로 끊기는데, 아내도 간병하느라 둘 다 일을 손에서 놨다.
진단비는 재활 몇 달 만에 바닥났고, 지금은 따로 모아뒀던 돈을 아껴가며 버티고 있다. 회복기까지 생각해서 진단비를 조금 더 넉넉히 잡아뒀더라면 하는 후회가 남는다고 했다.

뇌졸중이나 심근경색은 치료비가 어마어마할 거라 생각하기 쉬운데, 급성기 치료는 건강보험이 적용되는 경우가 많아서 병원비만 놓고 보면 생각보다 덜 드는 경우도 있다.
진짜 부담은 그 다음이다. 편마비 같은 후유증이 남으면 재활이 몇 달에서 몇 년씩 이어지고, 그 기간 동안 곁에서 돌봐줄 사람도 필요하다. 직장인도 회복기가 길어지면 수입이 흔들리고, A씨처럼 자영업자라면 본인이 못 나가는 순간 수입이 끊겨버린다. 뇌·심장 진단비를 병원비 계산으로 잡으면 막상 필요한 시점에 턱없이 부족한 경우가 생긴다.

뇌·심장 관련 담보는 이름이 비슷한 게 여럿이라 헷갈리기 쉬운데, 어떤 담보에 가입돼 있느냐에 따라 진단비가 나오는 상황 자체가 달라진다. 이름만 보고 넘어가면 막상 청구할 때 보장이 안 된다는 말을 듣는 경우가 생긴다.
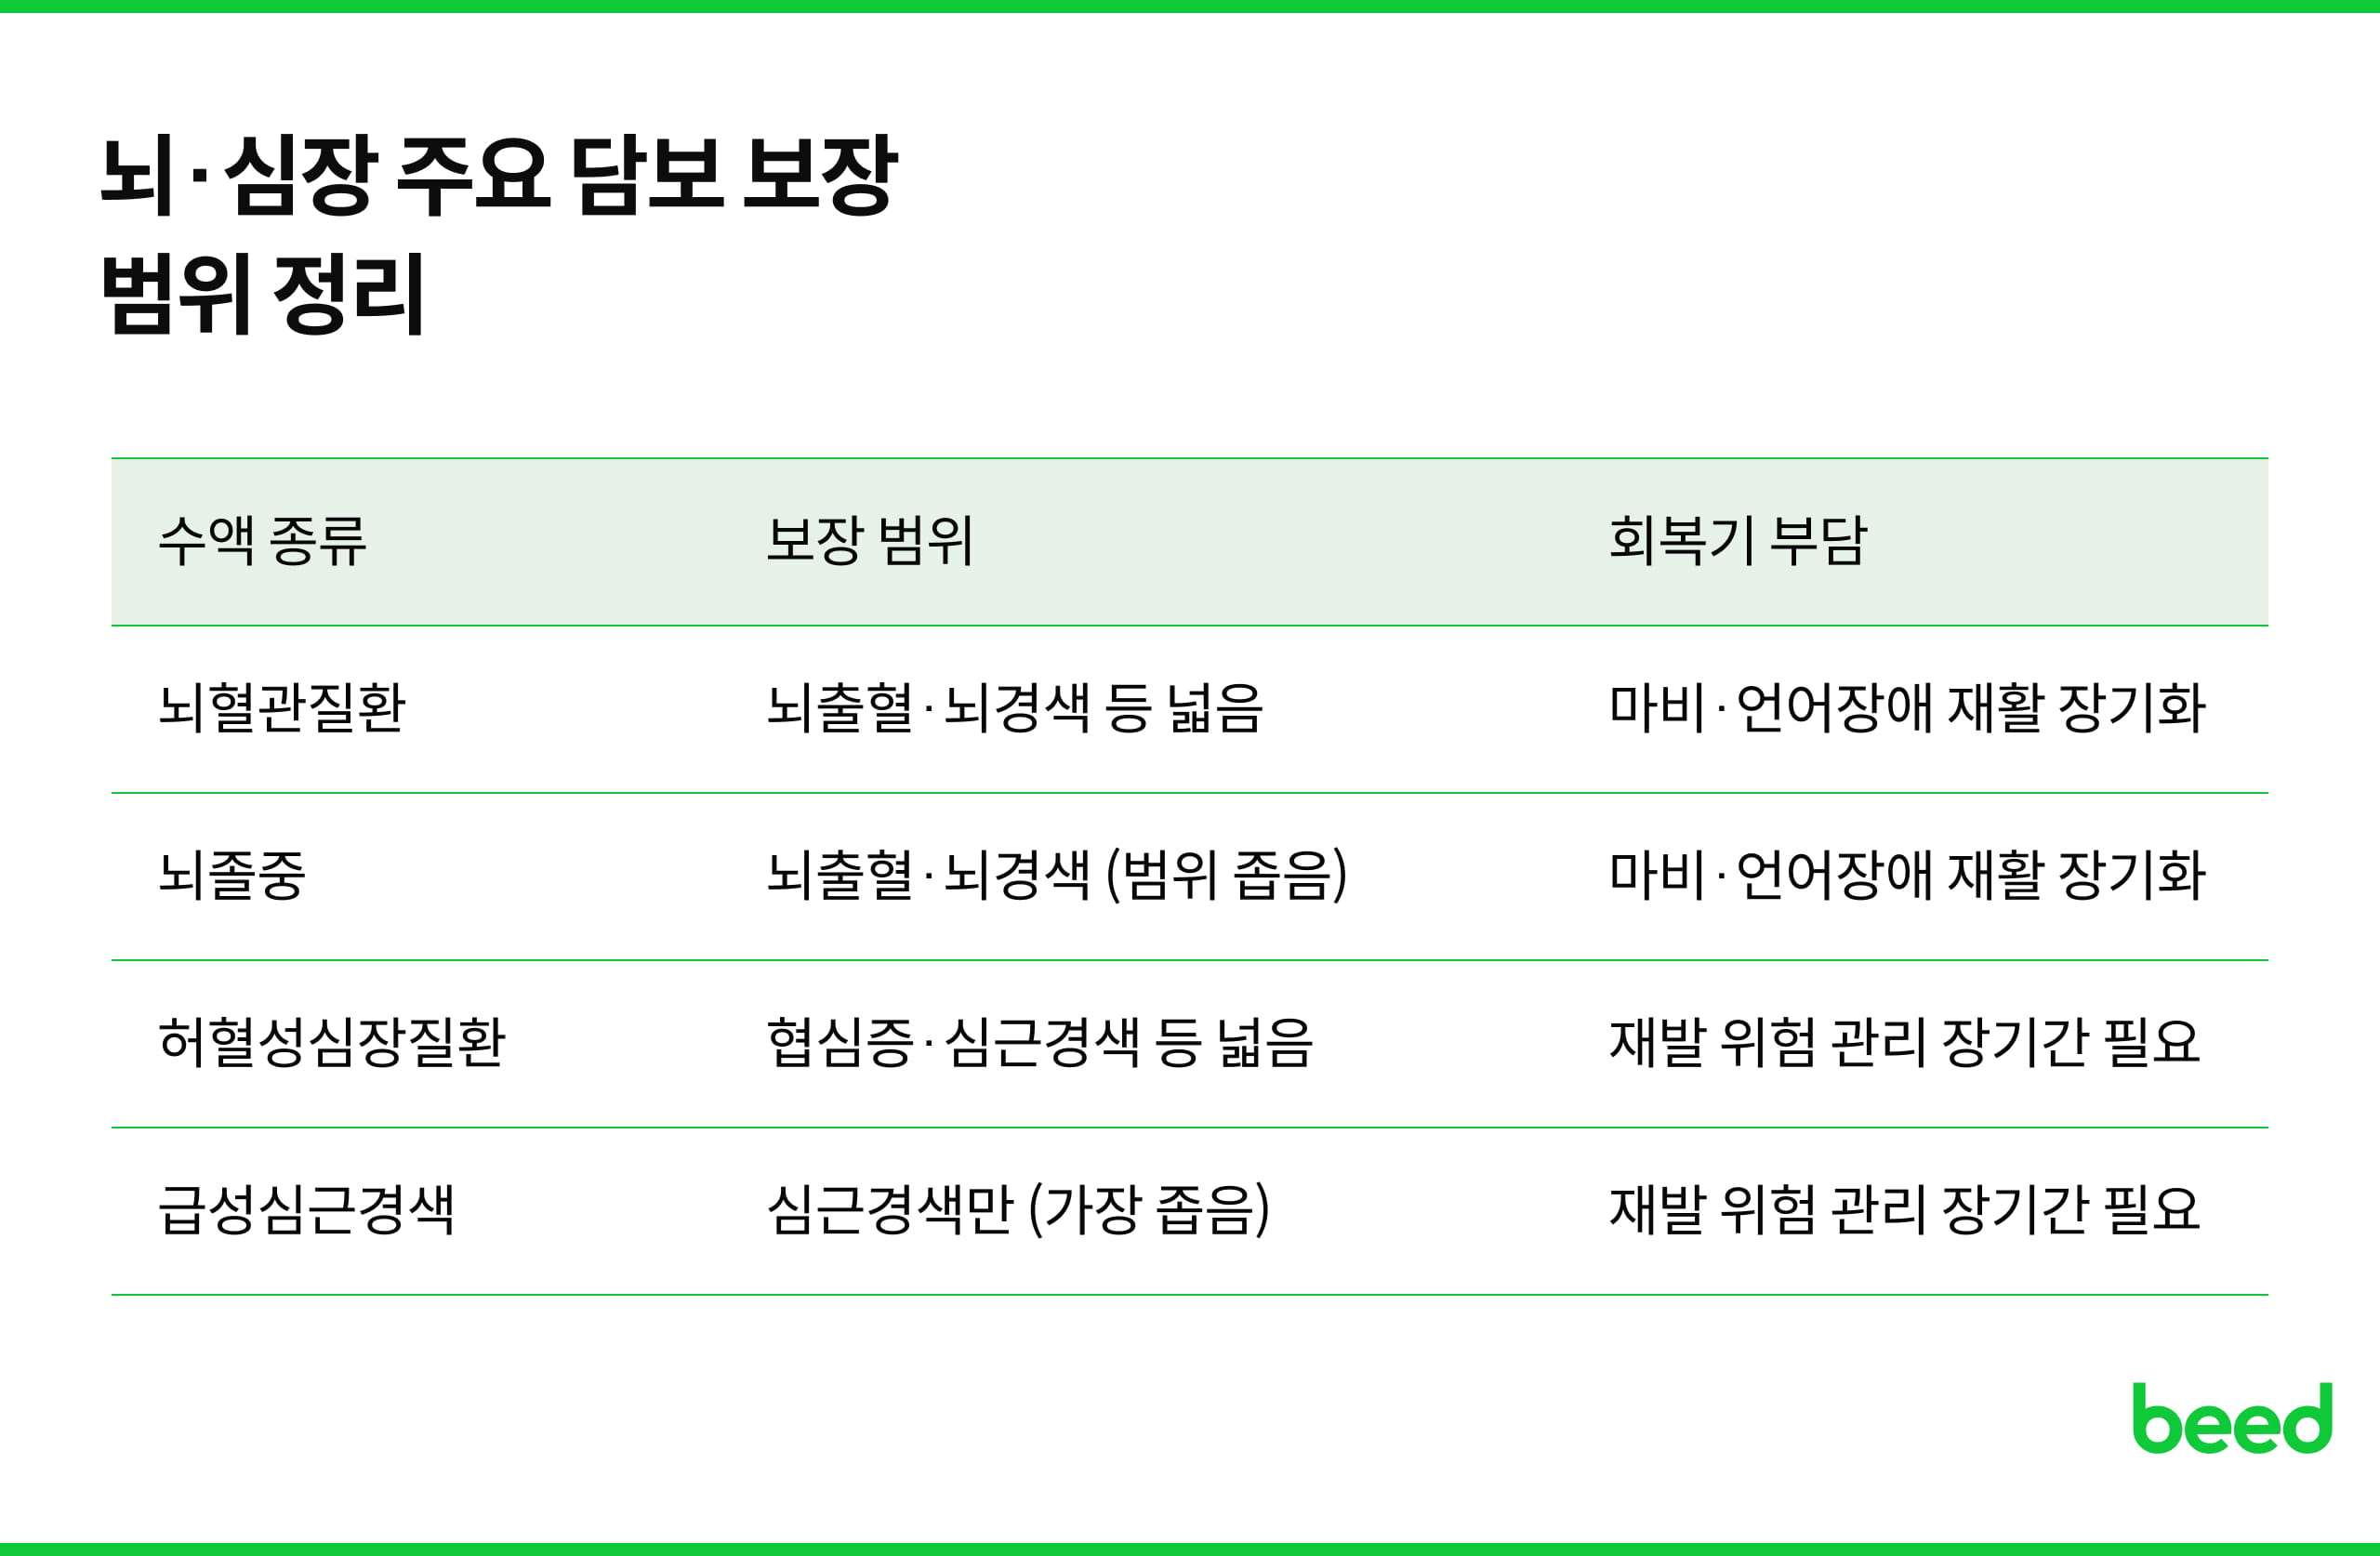
범위가 넓을수록 보험료가 올라가는 구조라 어떤 담보가 맞는지는 보험료와 보장 범위를 함께 놓고 봐야 판단이 된다. 담보 종류는 달라도 공통점은 하나다. 뇌든 심장이든 진짜 부담이 치료 자체가 아니라 그 뒤 회복기에 몰린다는 거다.
막연하게 많이 드는 게 아니라 실제로 들어갈 돈을 먼저 더해보면 적정 금액이 눈에 보인다. 크게 세 가지다. 급성기 이후 재활병원과 통원까지 이어지는 치료·재활비, 입원과 재활 기간 동안 곁에서 돌봐줄 사람이 필요한 간병비, 그리고 일을 못 하는 기간 동안 끊기는 수입 공백이다.
가장이 쓰러지면 이 세 가지가 동시에 온다. 병원비보다 생활이 먼저 흔들리는 구조다. 진단비를 무조건 높게 잡는다고 좋은 게 아니라 내 수입, 가족 상황, 회복 예상 기간을 기준으로 회복기를 버틸 만큼이 되는지를 먼저 따져봐야 한다. 모자라면 결국 모아뒀던 돈을 꺼내 쓰는 수밖에 없다.

진단비가 있다고 무조건 다 받는 건 아니다. 약관에 정해진 질병코드와 중증도 기준을 충족해야 지급되는 구조라, 건강검진에서 우연히 발견됐거나 일상생활에 큰 지장 없이 약으로 관리되는 정도면 안 나오는 경우가 있다.
보장 범위가 넓은 담보일수록 이 기준이 오히려 까다로운 경우도 있으니, 가입할 때 어떤 병이 어느 정도여야 나오는지 기준을 미리 봐두는 게 중요하다.
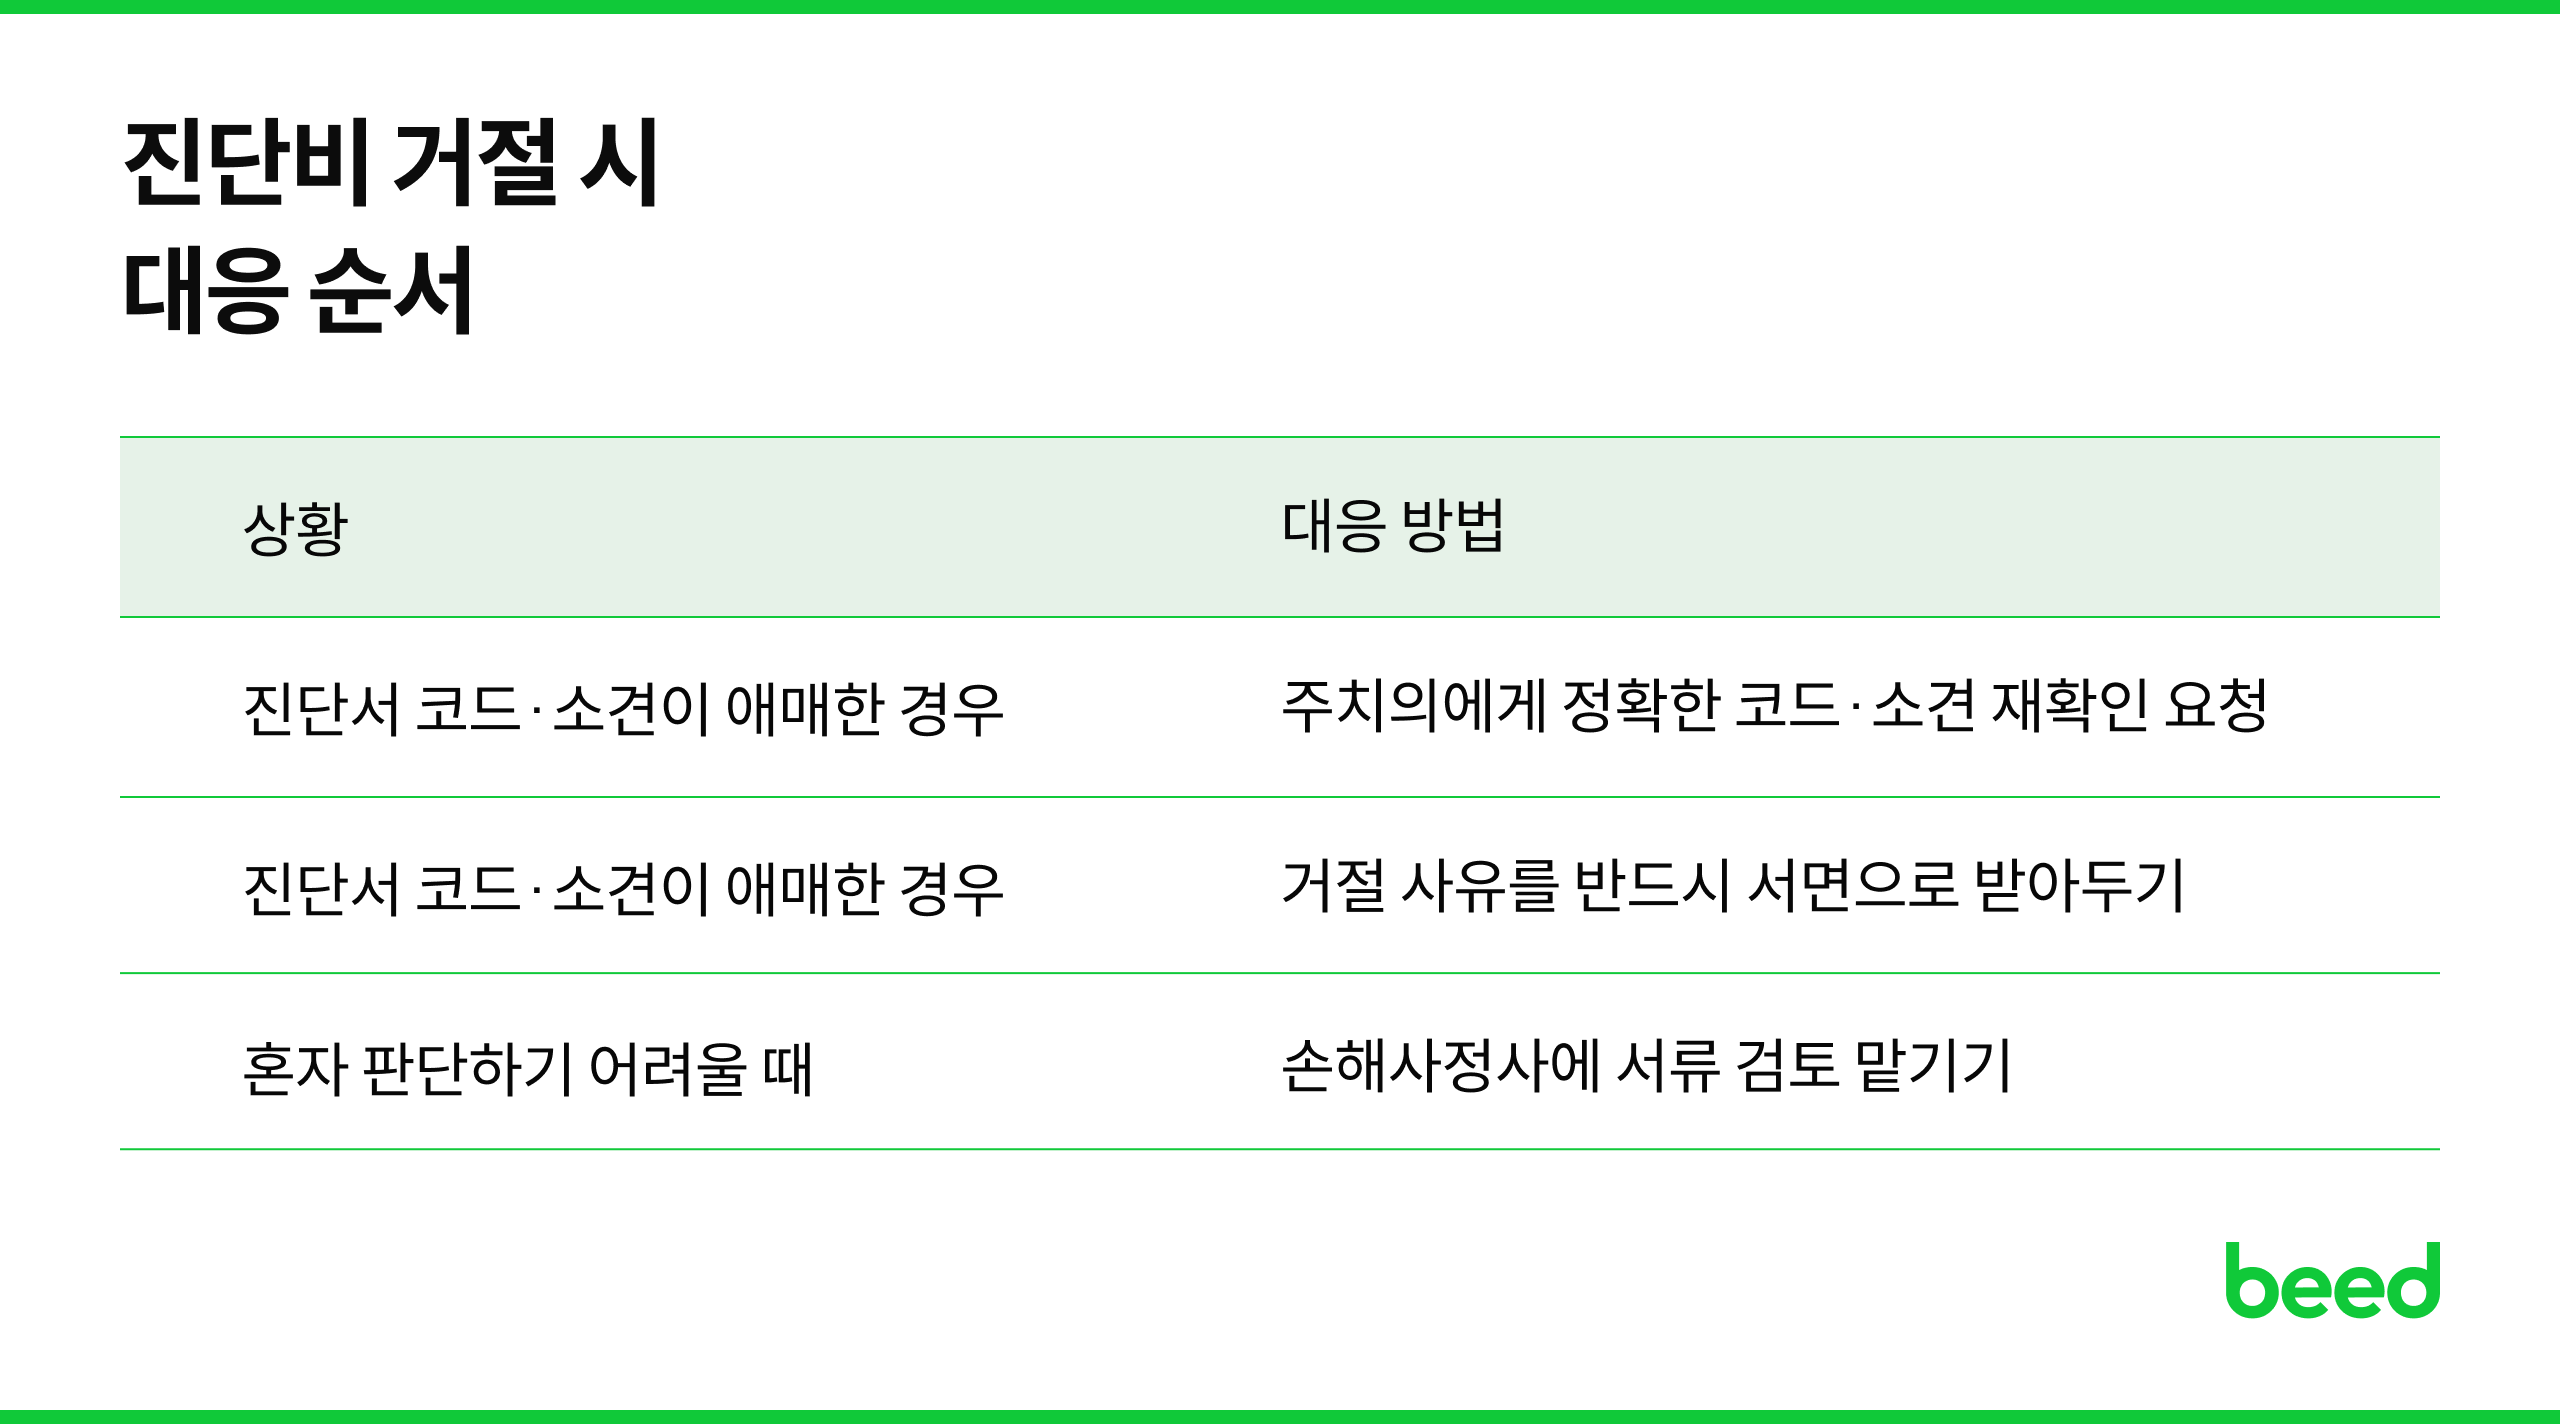
거절됐을 때 혼자 포기하지 말고 위 순서대로 짚어보는 게 맞다. 실제로 뇌출혈로 시술까지 받았는데 기준에 안 맞는다며 거절됐다가 결과가 뒤집히는 경우도 있다.

보험증권이나 보험사 앱에서 뇌혈관, 허혈성, 진단비 항목을 찾아 금액이 얼마로 돼 있는지 보면 된다. 허혈성은 심장 혈관이 막혀 생기는 협심증·심근경색 계열을 말한다.
금액이 생각보다 적거나 항목 자체가 없다면 지금 건강할 때 보강해두는 게 좋다. 고혈압이나 당뇨 같은 기저질환이 생기고 나면 가입 조건이 까다로워지고 보험료 부담도 커진다.

Q. 뇌졸중 진단비는 어느 정도 중증이어야 나오나?
약관마다 다르다. 뇌혈관질환 담보는 범위가 넓지만 뇌졸중 담보는 뇌출혈·뇌경색으로 좁다. 가입한 담보의 약관에서 지급 기준을 직접 확인해야 한다.
Q. 재활비는 따로 보장받을 수 있나?
진단비로 재활비를 충당하는 구조가 일반적이다. 일부 상품에 재활치료비 특약이 있는 경우도 있어서 약관에서 확인해보는 게 좋다.
Q. 진단비 지급이 거절됐을 때 어떻게 해야 하나?
거절 사유를 서면으로 먼저 받아두고 진단서 코드와 소견이 약관 기준에 맞는지 확인해야 한다. 혼자 판단하기 어려우면 손해사정사를 통해 서류 검토를 맡기는 게 현실적이다.
Q. 기저질환이 있는데 뇌·심장 진단비를 추가할 수 있나?
기저질환 종류와 상태에 따라 다르다. 일반 심사가 어렵다면 간편심사 상품을 통해 가입 가능한 경우가 있어서 상담을 통해 확인하는 게 맞다.

뇌·심장 질환은 수술로 끝나는 게 아니라 그 뒤 후유증과 긴 재활 기간이 더 무거운 경우가 많다. 치료비는 건강보험이 어느 정도 받쳐주지만 재활·간병·수입 공백은 고스란히 본인 몫이고, 그 시간을 버텨줄 돈이 진단비에서 나온다.
지금 내 뇌·심장 진단비가 회복기를 버틸 만큼 준비돼 있는지, 항목 자체가 있는지부터 한 번 짚어보는 게 좋다. 부족하다면 건강한 지금이 채울 수 있는 시점이다.🔽